Was ist eine Notfallreserve?
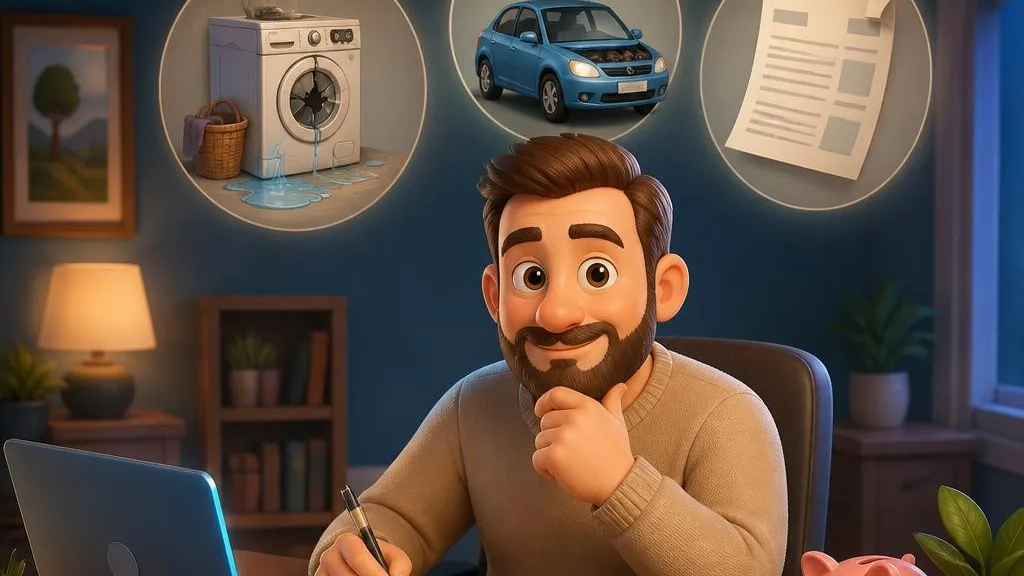
Eine Notfallreserve ist Geld, das für unerwartete finanzielle Belastungen zurückgelegt wird. Dazu können beispielsweise eine dringende Autoreparatur, eine defekte Waschmaschine, unerwartete Gesundheitskosten oder andere grössere Ausgaben gehören.
Der entscheidende Unterschied zu langfristigen Anlagen: Eine Notfallreserve soll schnell verfügbar sein. Sie ist deshalb nicht in erster Linie dazu gedacht, eine möglichst hohe Rendite zu erzielen.
Auch Banken und Finanzratgeber empfehlen, eine liquide Reserve für unvorhergesehene Ausgaben einzuplanen.
Warum ist eine Notfallreserve wichtig?
Unerwartete Ausgaben lassen sich nicht immer vermeiden. Ohne finanzielle Reserve kann eine grössere Rechnung schnell dazu führen, dass Geld geliehen, eine Kreditkarte belastet oder langfristig investiertes Vermögen verkauft werden muss.
Eine Notfallreserve schafft deshalb einen finanziellen Puffer.
Sie kann helfen:
- unerwartete Rechnungen zu bezahlen
- kurzfristige Einkommensausfälle abzufedern
- Investitionen nicht im falschen Moment verkaufen zu müssen
- Schulden für kleinere Notfälle zu vermeiden
- finanzielle Entscheidungen mit mehr Ruhe zu treffen
Eine Rücklage ist damit nicht einfach ungenutztes Geld auf dem Konto, sondern ein Bestandteil einer soliden Finanzplanung.
Wie hoch sollte eine Notfallreserve sein?
Eine häufig verwendete Faustregel besteht darin, ungefähr drei Monatslöhne als Notfallreserve bereitzuhalten. UBS nennt beispielsweise drei Monatslöhne als möglichen ersten Richtwert.
Diese Zahl ist jedoch keine allgemeingültige Vorgabe.
Wie hoch die persönliche Reserve sein sollte, hängt unter anderem von folgenden Faktoren ab:
- Höhe der monatlichen Fixkosten
- Einkommen und Arbeitsplatzsicherheit
- Anzahl Personen im Haushalt
- Wohneigentum oder Mietwohnung
- Auto und andere grössere Verpflichtungen
- Selbstständigkeit
- bestehende Versicherungen
- familiäre Verpflichtungen
- bereits vorhandenes Vermögen
Wer hohe monatliche Verpflichtungen hat oder ein schwankendes Einkommen erzielt, benötigt möglicherweise eine grössere Reserve.
Monatslöhne oder Monatsausgaben?
Bei der persönlichen Planung kann es sinnvoller sein, nicht nur auf den Monatslohn zu schauen, sondern die tatsächlichen notwendigen Ausgaben zu betrachten.
Beispielsweise können Sie zunächst berechnen, wie viel Geld Sie jeden Monat mindestens für folgende Bereiche benötigen:
- Wohnen
- Krankenkasse
- Lebensmittel
- Mobilität
- Versicherungen
- Steuern
- weitere feste Verpflichtungen
Anschliessend lässt sich überlegen, wie viele Monate dieser Grundbedarf durch die Reserve abgedeckt werden sollte.
Beispiel
Eine Person hat notwendige monatliche Ausgaben von CHF 4’000.
Bei einer Reserve von drei Monatsausgaben wären dies:
CHF 4’000 × 3 = CHF 12’000
Ob CHF 12’000 tatsächlich ausreichen, hängt jedoch von der individuellen Situation ab.
Wer braucht eine grössere Reserve?
Nicht jeder Haushalt hat dasselbe finanzielle Risiko.
Selbstständige
Selbstständige haben häufig stärkere Einkommensschwankungen als Angestellte. Eine grössere Liquiditätsreserve kann deshalb sinnvoll sein.
Familien
Bei Familien können unerwartete Kosten schneller eine grössere Summe erreichen. Reparaturen, Gesundheitskosten oder Ausgaben für Kinder können das Budget zusätzlich belasten.
Eigentümer von Immobilien
Wer ein Haus oder eine Wohnung besitzt, sollte neben der allgemeinen Notfallreserve auch mögliche Unterhalts- und Reparaturkosten berücksichtigen.
Eine defekte Heizung oder ein notwendiger Ersatz eines Haushaltsgeräts kann schnell mehrere tausend Franken kosten.
Personen mit unsicherem Einkommen
Wer beispielsweise stark von Boni, Provisionen oder projektbezogenem Einkommen abhängig ist, sollte die eigene Reserve ebenfalls entsprechend planen.
Was sollte die Notfallreserve abdecken?
Eine Notfallreserve ist für ungeplante oder dringend notwendige Ausgaben gedacht.
Dazu können gehören:
- dringende Reparaturen
- unerwartete medizinische Kosten
- Ersatz wichtiger Haushaltsgeräte
- kurzfristige Mobilitätskosten
- unerwartete Rechnungen
- vorübergehende Einkommensausfälle
Nicht dazu gehören normalerweise geplante Ausgaben wie Ferien, ein neues Auto oder eine grössere Anschaffung.
Für solche Ziele sollte ein separates Sparziel eingerichtet werden.
Notfallreserve und Sparziel sind nicht dasselbe
Eine wichtige Unterscheidung besteht zwischen Notfallreserve und Zielsparen.
Die Notfallreserve ist für Situationen gedacht, die nicht geplant werden konnten.
Ein Ferienbudget, die Anzahlung für ein Auto oder eine geplante Renovation sind dagegen vorhersehbare Ausgaben.
Wer beides miteinander vermischt, läuft Gefahr, die eigentliche Notfallreserve für normale Konsumausgaben aufzubrauchen.
Sinnvoll kann deshalb eine Aufteilung sein:
Notfallreserve → unerwartete Ausgaben
Sparziele → geplante Ausgaben
Investitionen → langfristiger Vermögensaufbau
Wo sollte die Notfallreserve liegen?
Eine Notfallreserve sollte grundsätzlich liquide und schnell verfügbar sein.
Ein separates Sparkonto kann dafür geeignet sein. Wichtig ist jedoch, die Bedingungen des jeweiligen Kontos zu prüfen. Schweizer Sparkonten können beispielsweise Einschränkungen bei der Verfügbarkeit grösserer Beträge oder Kündigungsfristen haben.
Für die Notfallreserve sollte deshalb nicht nur der Zinssatz entscheidend sein. Auch Verfügbarkeit und Sicherheit spielen eine wichtige Rolle.
Sollte die Notfallreserve investiert werden?
Grundsätzlich sollte Geld, das kurzfristig für einen Notfall benötigt werden könnte, nicht unnötig grossen Kursschwankungen ausgesetzt werden.
Aktien und andere Anlagen können langfristig interessante Renditechancen bieten. Ihr Wert kann jedoch kurzfristig deutlich schwanken.
Müsste eine Investition genau in einem ungünstigen Marktzeitpunkt verkauft werden, könnte ein Verlust entstehen.
Die Notfallreserve erfüllt deshalb eine andere Aufgabe als ein langfristiges Anlageportfolio.
Wie baue ich eine Notfallreserve auf?
Wer noch keine Reserve besitzt, muss nicht sofort mehrere tausend Franken auf der Seite haben.
Ein schrittweiser Aufbau kann realistischer sein.
Beispielsweise:
- persönliches Mindestziel festlegen
- monatlichen Sparbetrag bestimmen
- separaten Betrag auf ein geeignetes Konto überweisen
- Reserve bis zum Zielbetrag aufbauen
- danach regelmässig überprüfen
Auch kleinere Beträge können langfristig einen Unterschied machen.
Wer beispielsweise monatlich CHF 500 zurücklegt, erreicht nach einem Jahr bereits CHF 6’000 – sofern das Geld nicht zwischendurch verwendet wird.
Was passiert, wenn die Reserve verwendet wird?
Eine Notfallreserve ist nicht dazu gedacht, niemals angerührt zu werden.
Wenn tatsächlich eine unerwartete Ausgabe eintritt, erfüllt die Reserve genau ihren Zweck.
Danach sollte jedoch geprüft werden, wie schnell sie wieder aufgebaut werden kann.
Beispiel:
Sie verfügen über eine Reserve von CHF 15’000 und müssen davon CHF 5’000 für eine dringende Reparatur verwenden.
Anschliessend beträgt die Reserve nur noch CHF 10’000. Der nächste finanzielle Schritt könnte deshalb sein, den fehlenden Betrag wieder anzusparen.
Wie viel Geld ist zu viel?
Auch eine zu grosse Reserve kann ineffizient sein.
Geld, das über viele Jahre nicht benötigt wird, könnte je nach persönlicher Situation für langfristige Ziele eingesetzt oder investiert werden.
Dabei sollte jedoch zuerst geklärt werden, welcher Betrag tatsächlich als Liquiditätsreserve benötigt wird.
Die richtige Frage lautet deshalb nicht:
„Wie viel Geld sollte ich auf dem Konto haben?“
Sondern:
„Wie viel Geld muss kurzfristig verfügbar sein, damit ich unerwartete Ausgaben problemlos bewältigen kann?“
Fazit
Eine Notfallreserve ist ein wichtiger Bestandteil einer soliden Finanzplanung. Sie schützt vor unerwarteten Ausgaben und kann verhindern, dass langfristige Anlagen oder Kredite für kurzfristige finanzielle Probleme eingesetzt werden müssen.
Als erste Orientierung können etwa drei Monatslöhne beziehungsweise mehrere Monatsausgaben dienen. Die passende Höhe hängt jedoch stark von der persönlichen Lebenssituation ab.
Wichtig ist vor allem, die Reserve klar von geplanten Sparzielen und langfristigen Investitionen zu trennen.
FAQs
Als Faustregel werden häufig etwa drei Monatslöhne genannt. Die individuell passende Höhe hängt jedoch von den monatlichen Ausgaben, der Einkommenssicherheit und den persönlichen Verpflichtungen ab.
Die Reserve sollte sicher und kurzfristig verfügbar sein. Ein geeignetes Sparkonto kann dafür infrage kommen. Die jeweiligen Rückzugsbedingungen sollten geprüft werden.
Geld, das kurzfristig benötigt werden könnte, sollte in der Regel nicht unnötigen Kursschwankungen ausgesetzt werden. Langfristige Anlagen erfüllen einen anderen Zweck.
Die Notfallreserve ist für unerwartete Ausgaben gedacht. Ein Sparziel dient dagegen geplanten Ausgaben wie Ferien, einem Auto oder einer Renovation.
Das kann sinnvoll sein, insbesondere wenn das Einkommen schwankt oder weniger planbar ist. Die konkrete Höhe sollte an die persönliche finanzielle Situation angepasst werden.